


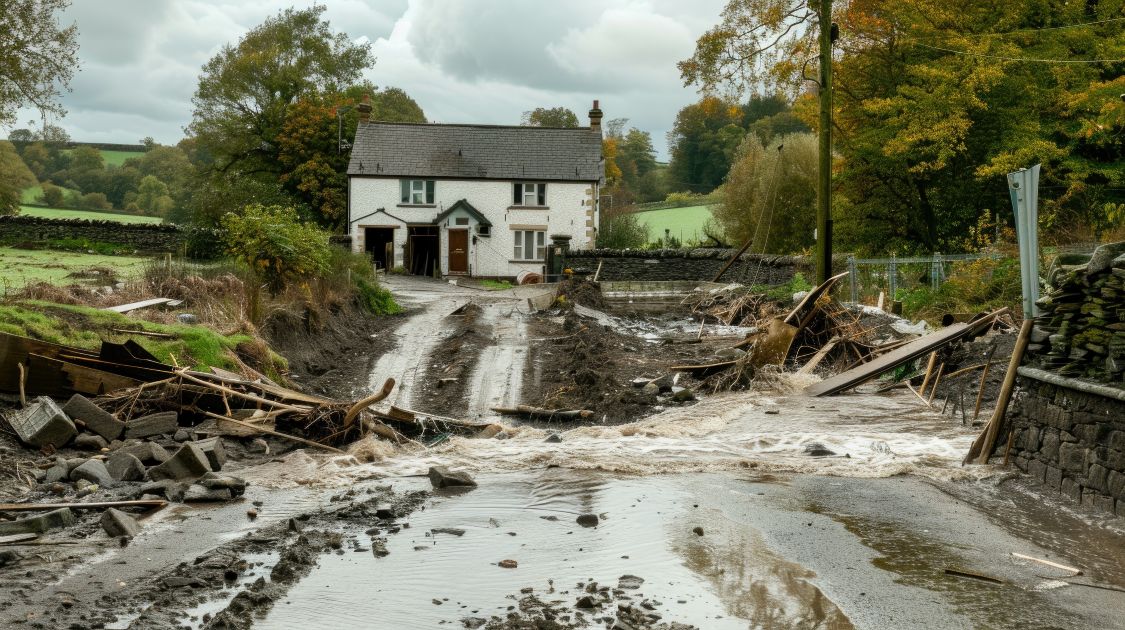
Catastrophe naturelle 2025-2026 : quel impact sur votre budget logement si votre commune est concernée ?
Un arrêté officiel du 11 septembre 2026 reconnaît de nombreuses communes en état de catastrophe naturelle, pour des événements survenus entre le 1er janvier 2025 et le 25 juillet 2026. Si votre maison ou votre appartement se trouve dans l’une de ces communes, cela peut avoir des conséquences financières concrètes pour vous : assurance, travaux, diagnostics, vente ou location.
Voici, en langage simple, ce que change cet arrêté pour les propriétaires et locataires, et comment vérifier si votre commune est concernée.
Ce que dit l’arrêté du 11 septembre 2026 sur les catastrophes naturelles
L’arrêté du 11 septembre 2026, publié au Journal officiel sous la référence NOR INTE2623922A, reconnaît l’état de catastrophe naturelle pour différentes communes françaises. Il s’appuie sur plusieurs types de phénomènes naturels :
- des mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols (sol qui se rétracte puis se regonfle avec la pluie) ;
- des inondations et coulées de boue ;
- des mouvements de terrains (hors sécheresse géotechnique) comme certains glissements ou effondrements ;
- des inondations par remontée de nappe phréatique (l’eau souterraine qui remonte et inonde caves et sous-sols).
La période prise en compte varie selon les territoires, mais elle se situe entre le 1er janvier 2025 et le 25 juillet 2026. Autrement dit, si votre logement a subi un de ces phénomènes durant cette période et que votre commune figure dans l’annexe de l’arrêté, vous êtes directement concerné.
Votre commune est-elle concernée et pour quel type de risque ?
L’annexe I de l’arrêté liste les communes reconnues en état de catastrophe naturelle, classées par type de phénomène et par département. L’information est très précise, mais la liste est longue : elle couvre plusieurs dizaines de départements.
Quelques exemples de départements cités
Sans reprendre l’intégralité du texte, on peut citer, à titre d’exemple :
- pour les mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols : l’Aisne, l’Ariège, la Charente, le Cher, jusqu’à la Vendée ;
- pour les inondations et coulées de boue : les Alpes-de-Haute-Provence, les Hautes-Alpes, les Alpes-Maritimes, l’Aube, jusqu’au Val-d’Oise ;
- pour les mouvements de terrains (hors sécheresse géotechnique) : les Alpes-Maritimes, l’Aveyron, le Cantal, la Corrèze, jusqu’au Val-d’Oise ;
- pour les inondations par remontée de nappe phréatique : l’Aude, la Haute-Garonne, le Tarn.
Attention : le fait que votre département soit cité ne signifie pas automatiquement que votre commune est reconnue. Chaque cas est détaillé commune par commune dans l’annexe de l’arrêté.
Comment vérifier concrètement pour votre logement
Pour savoir si votre commune est reconnue en état de catastrophe naturelle par cet arrêté, vous devez :
- vérifier le nom de votre commune dans l’annexe I de l’arrêté du 11 septembre 2026 ;
- regarder pour quel type de phénomène elle est mentionnée (sécheresse, inondation, coulée de boue, mouvement de terrain, remontée de nappe phréatique) ;
- contrôler la période exacte indiquée pour votre commune et la comparer à la date des éventuels dommages subis par votre logement.
Si votre commune n’apparaît pas, cet arrêté précis ne s’applique pas à votre situation.
Conséquences financières possibles pour les propriétaires et locataires
Être dans une commune reconnue en état de catastrophe naturelle ne crée pas, dans ce texte, d’obligation nouvelle en matière de diagnostic immobilier. En revanche, cela peut avoir des impacts économiques indirects importants sur votre logement et votre budget.
Indemnisation des dommages par votre assurance
Le principal enjeu financier, en pratique, concerne l’indemnisation des dégâts subis par votre bien (fissures dues à la sécheresse, affaissement de terrain, dégâts d’eau, boue, cave inondée par remontée de nappe, etc.). La reconnaissance de l’état de catastrophe naturelle est souvent une condition pour que certains dommages liés à ces phénomènes soient pris en charge par les contrats d’assurance habitation, selon leurs conditions.
Concrètement, si votre commune figure dans l’arrêté et que votre logement a été touché pendant la période reconnue, cela peut faciliter la prise en charge de réparations coûteuses. A l’inverse, si votre commune n’est pas reconnue, ces réparations peuvent rester entièrement à votre charge, ce qui pèse directement sur votre budget.
Impact sur la valeur du bien et les projets de vente ou de location
Si vous envisagez de vendre ou de louer un logement situé dans une commune régulièrement touchée par la sécheresse, les inondations ou des mouvements de terrain, les acheteurs et locataires sont de plus en plus attentifs à ces risques. Sans que l’arrêté ne crée de règle spécifique sur ce point, le fait que votre commune soit mentionnée peut :
- vous amener à devoir expliquer les événements passés et les travaux réalisés ;
- peser sur le prix de vente ou le niveau de loyer si des dégâts restent visibles ou si des travaux restent à faire ;
- inciter certains acquéreurs à demander plus d’informations sur les risques dans l’état des risques et pollutions (ERP), document qui récapitule les risques naturels, miniers, technologiques et la pollution des sols.
Ces éléments peuvent donc, indirectement, se traduire par une négociation à la baisse ou par des travaux à financer avant la mise en vente ou en location.
Rôle de l’état des risques (ERP) et lien avec vos diagnostics
L’arrêté du 11 septembre 2026 concerne directement l’état des risques et pollutions (ERP). Ce document informe l’acheteur ou le locataire sur les risques connus auxquels est exposé le bien, dont les risques naturels comme les inondations ou les mouvements de terrain.
En règle générale, lorsque de nouveaux risques sont reconnus officiellement sur une commune, les informations à faire figurer dans l’ERP peuvent évoluer. Pour vous, propriétaire ou bailleur, cela peut impliquer :
- de mettre à jour l’ERP remis à vos futurs acheteurs ou locataires, pour qu’il reflète les derniers arrêtés de catastrophe naturelle ;
- d’anticiper d’éventuelles questions sur les dégâts passés et les réparations effectuées.
Les autres diagnostics immobiliers (DPE, amiante, plomb, termites, métrage loi Carrez, audit énergétique) ne sont pas modifiés par cet arrêté, mais ils restent essentiels pour valoriser votre bien et rassurer un acquéreur dans un secteur exposé aux risques naturels.
Comment vous faire accompagner et maîtriser votre budget
Si votre commune figure dans l’annexe de l’arrêté du 11 septembre 2026, l’enjeu principal est de bien comprendre votre situation pour éviter de mauvaises surprises financières :
- identifier précisément le type de phénomène reconnu et la période concernée pour votre commune ;
- rassembler les preuves des dommages éventuels subis par votre logement (photos, rapports, factures de réparation) ;
- faire le point sur vos contrats d’assurance et sur les garanties liées aux catastrophes naturelles ;
- préparer, en cas de vente ou de location, un dossier clair avec ERP à jour et diagnostics immobiliers complets.
Un professionnel du diagnostic immobilier comme APIDIAG peut vous aider à y voir plus clair sur la partie diagnostics et état des risques, pour présenter un dossier solide et transparent à vos acheteurs ou locataires, et ainsi mieux maîtriser l’impact budgétaire de ces événements sur votre projet immobilier.


certifiés par

couvertes par
